- 期間
- 2026年5月中旬〜9月上旬(検討開始から社内校正へ切り替えて2か月まで)
- 対象
- ノギス・マイクロメーターなど汎用測定器30台前後の校正方式の見直し
- 体制
- 品質保証の管理職である私と、測定器管理の担当者1人(切り替え後は2人体制)
- 結論
- 使用頻度の高い汎用測定器は社内校正へ戻し、精度要求が特に高い一部だけ外部委託を続けることにした。
デスクの上のノギスに、緑色の校正シールが貼ってある。次回校正期限まであと3か月。このシール1枚を維持するために、年間でいくら払っているのかを数えてみたところから、今回の見直しは始まった。
校正シール1枚のコスト
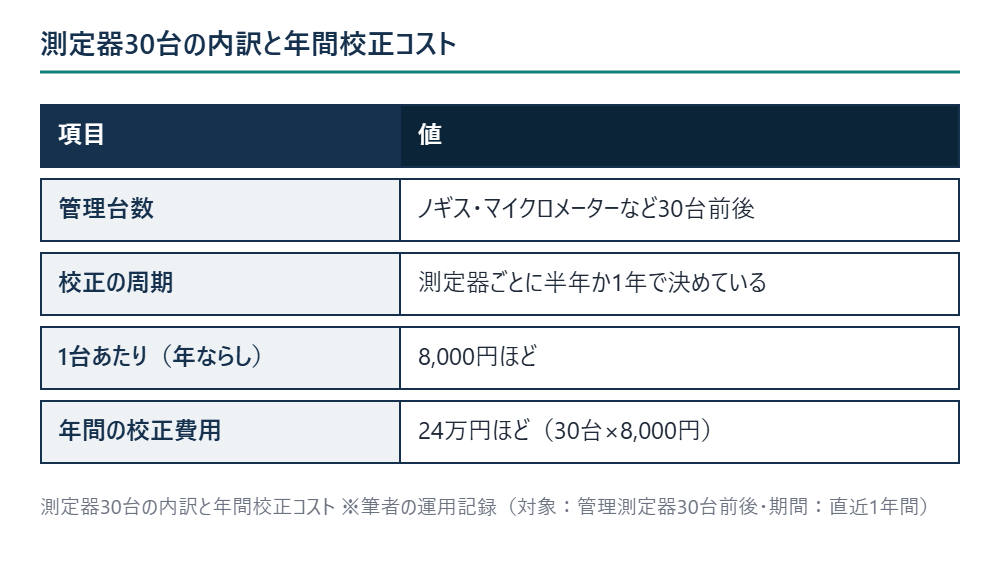
うちの部署で管理している測定器は、ノギス・マイクロメーター・ダイヤルゲージを中心に30台前後。全数を外部の校正事業者に委託していて、校正の周期は測定器ごとに半年か1年で決めている。1台あたりにならすと年8,000円ほどで、合計すると年間24万円ほどが測定器の校正だけにかかっている。金額としては、部署の予算全体からすればそれほど大きくない。それでも気になり始めたのは、金額の話というより、代品のノギスが足りず、現場から催促を受けた日からだった。
「校正、まだ戻ってこないんですか」
測定器管理の担当者からそう聞かれ、私は掛け時計を見た。出したのは先週の月曜だった。考えてみれば、校正シールというのは、普段は誰も気にしない存在だ。貼ってあることが当たり前で、期限が近づけば事務担当が淡々と手配し、戻ってくればまた棚に戻る。その「当たり前」が一度止まっただけで、現場のあちこちに小さな渋滞が生まれることに、そのとき初めて気づかされた。
迷い始めたきっかけ
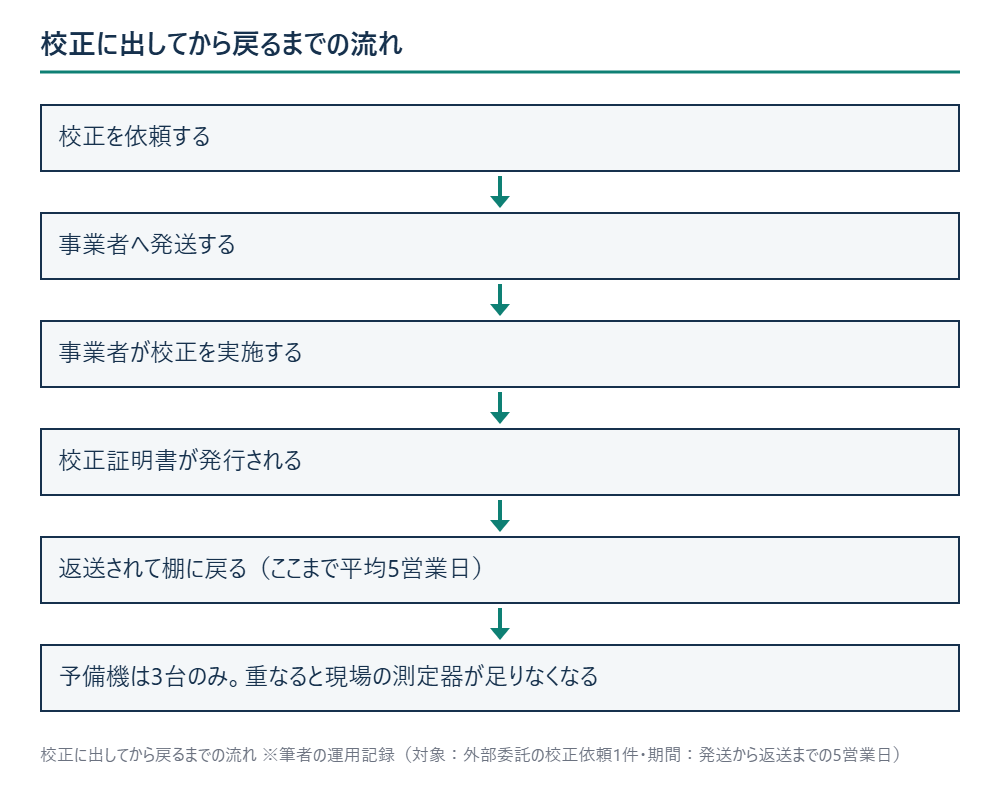
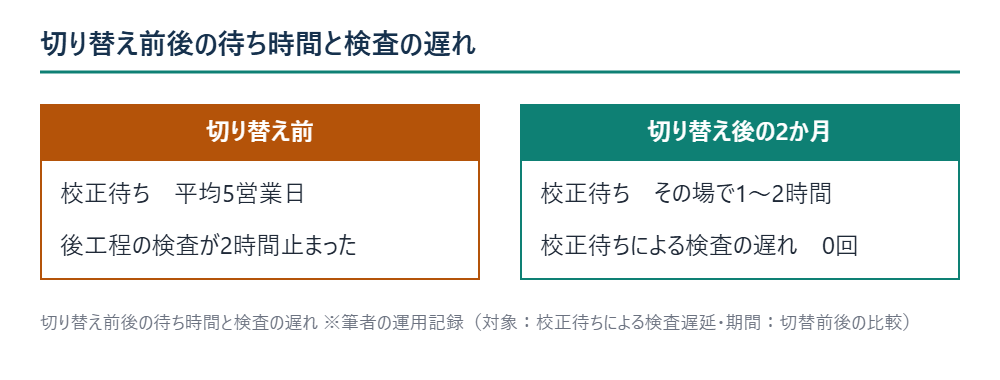
外部委託先に校正を出すと、戻ってくるまで平均5営業日ほどかかる。代品として貸し出せる予備機は部署に3台しかなく、複数台が重なって校正に出ると、現場の測定器が足りなくなる。その日も予備機が出払っていて、後工程の検査が2時間ほど止まった。校正そのものに問題があったわけではない。「校正に出す」という行為の周りにあるコストが、思っていたより大きいと感じた瞬間だった。
社内で校正できれば、この待ち時間はなくなる。
ただし、社内校正には社内校正なりの重さがある。基準器を買えばそれで済む話ではないことくらいは、私も分かっていた。だからこそ、ここまで先送りにしてきた。「いつか時間ができたら見直そう」と思いながら、忙しさを理由に何度も後回しにしてきた案件でもある。今回、後工程を2時間止めてしまったことで、後回しにするコストの方が、見直しにかける時間より大きくなっていることに、ようやく向き合う気になった。
外部委託と社内校正、それぞれの制約
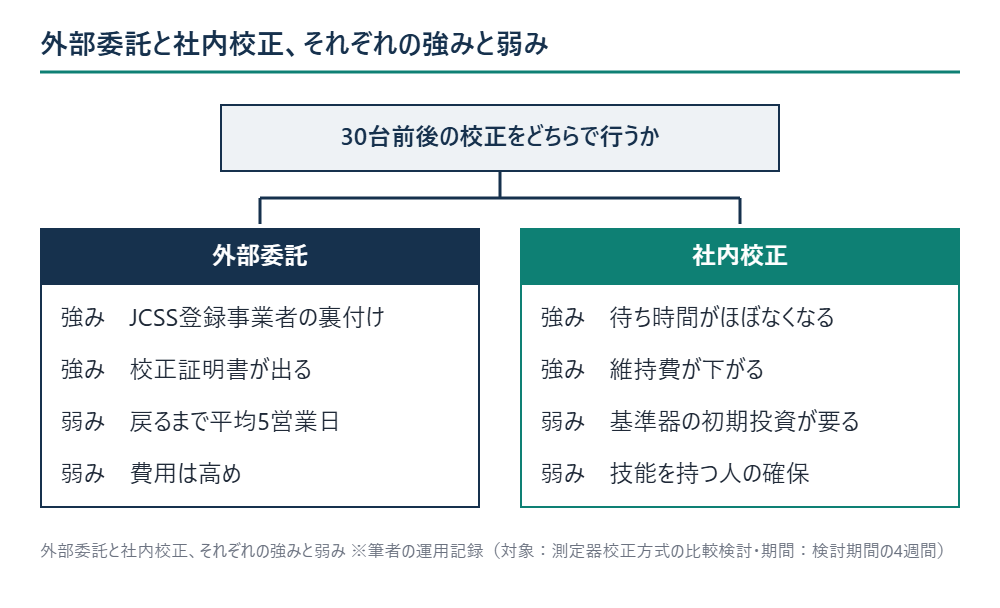
外部委託の強みは、JCSS(計量法校正事業者登録制度)に登録された事業者であれば、校正の技術的な裏付けが第三者によって担保されている点だ。校正証明書があれば、客先監査でトレーサビリティを問われたときの説明も早い。この安心感を手放すのが、正直なところ一番怖かった。過去に一度、客先監査で校正記録の不備を指摘されたことがあり、その記憶が「外部に任せておけば間違いない」という考えの土台になっていた。社内校正に切り替えた後も、記録の残し方と証明の仕方だけは、外部委託時代と同じかそれ以上に厳格にすると決めていた。
社内校正の強みは、待ち時間がほぼなくなることと、ランニングコストが下がること。弱みは、基準器をそろえる初期投資と、校正の技術を持つ人を社内に確保し続けなければならないことだ。基準器を1台そろえるだけでもまとまった金額がかかる見積もりが出ており、しかも基準器自体にも定期的な校正が要る。「結局、外部に頼る先が校正事業者から基準器メーカーに変わるだけではないか」という声も、社内から出ていた。この指摘は的を射ていて、社内校正にすれば外部への依存が消えるわけではなく、依存する相手と依存の形が変わるだけだ。安心感を数値化するのは難しく、この論点だけは、コストや時間のように表にまとめて比べることができなかった。
結論を急ぐ前に、社内の別拠点で似たような見直しをした人がいないか、総務経由で聞いてみた。紹介してもらった別工場の品質保証担当は、以前に同じ悩みを抱え、結局は外部委託を続ける判断をしたという。理由を聞くと、「うちは測定器の台数が少なすぎて、社内校正にしても基準器の投資が回収できなかった」という答えだった。台数の規模ひとつで、正解が逆になってしまう話なのだと、このとき分かった。他社や他部署の判断をそのまま真似ても、うちの使い方に合うとは限らない。参考にはなっても、代わりに決めてはくれない。
判断基準を3つに絞った
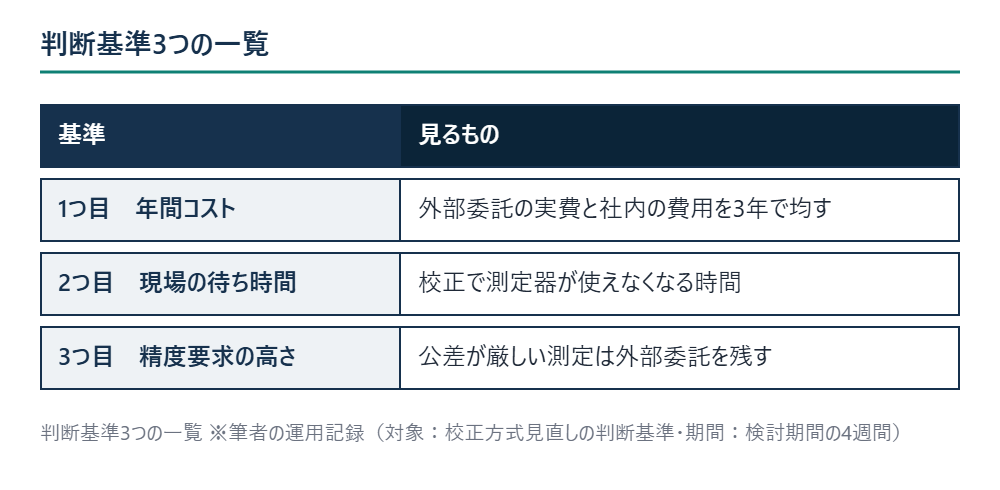
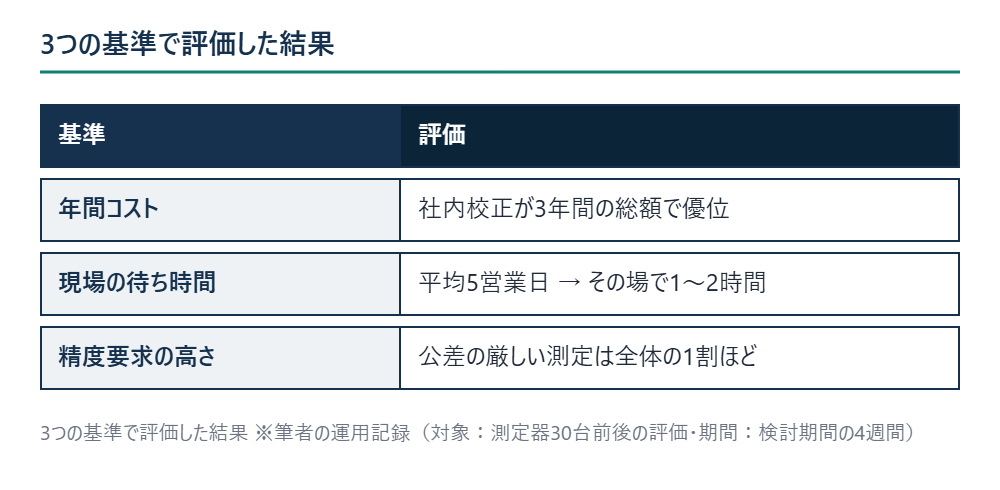
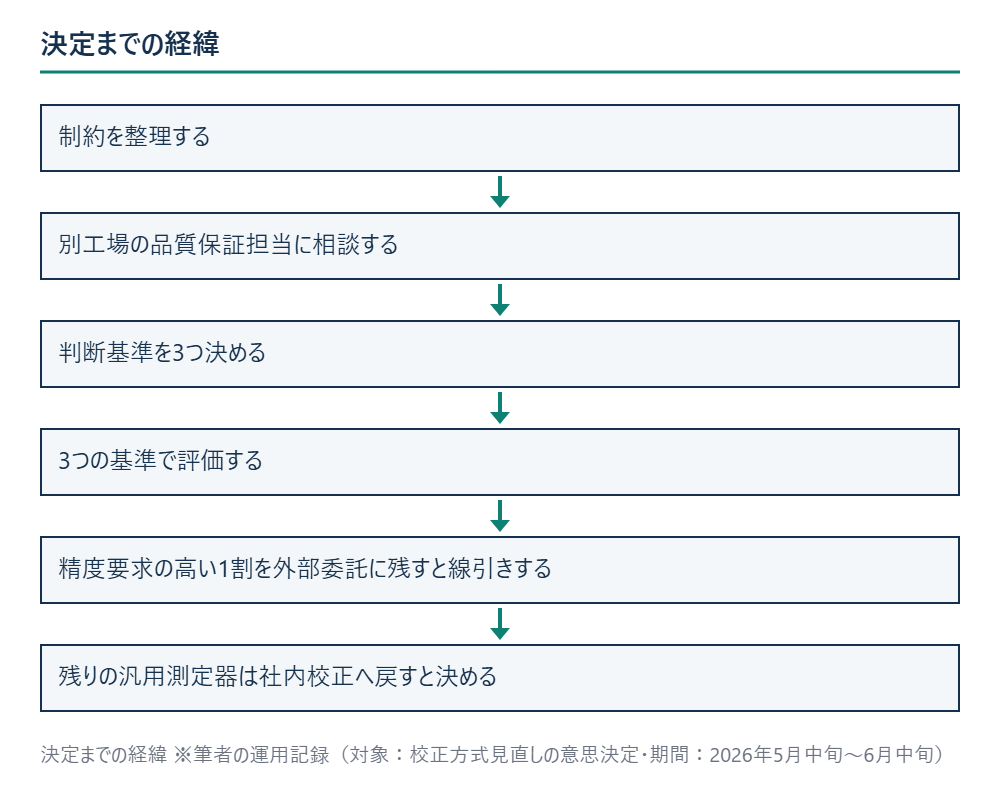
迷ったままでは決まらないので、判断基準を3つに絞ることにした。1つ目は年間コスト。外部委託の実費と、社内校正の初期投資・維持費を3年で均してどちらが安いかで比べる。2つ目は現場の待ち時間。校正で測定器が使えなくなる時間をどれだけ短くできるか。3つ目は精度要求の高さ。公差が厳しい一部の測定は、多少コストがかかっても外部委託を残すという前提を先に置いた。
3つのうち、どれか1つだけを優先するつもりはなかった。コストだけを見れば社内校正一択に見えるし、精度だけを見れば外部委託を続けたくなる。測定器管理の担当者にも同じ3つの基準を伝え、それぞれ別々に評価してから答え合わせをすることにした。
基準に当てて評価してみた
年間コストでは、社内校正への切り替えが3年間の総額で優位という試算になった。初期投資と維持費を均しても、外部委託を続けるより安く収まる見込みだった。待ち時間では、校正のために測定器が使えなくなる時間が、これまでの平均5営業日から、その場で1〜2時間程度にまで縮む見込み。予備機のやりくりに追われる場面も、大きく減るはずだった。
精度要求では、管理している測定器のうち、公差の厳しい測定に使うものは全体の1割ほどにとどまった。残りは一般的な寸法確認で使う汎用品で、社内校正でも十分にトレーサビリティを保てる範囲だと判断した。
担当者の評価も、ほぼ同じ結論になった。ただ担当者は「技術を持つ人が自分1人だけになるのは不安」と、私が見落としていた点を付け加えてくれた。3つの基準に沿って数字を並べているときは、コストと時間ばかりに気を取られていて、「誰が校正するのか」という当たり前の問いを後回しにしていたことに気づかされた。基準は3つのつもりだったが、実際にはもう1つ、隠れた基準があったことになる。
評価の作業自体は、2人で半日もかからなかった。数字を集める前は、もっと時間がかかると身構えていたので、拍子抜けするくらいあっさりと表がまとまった。難しかったのは数字を出すことよりも、出した数字をどう解釈するかの方だ。
決めた瞬間
3つの基準を並べたとき、答えは最初から見えていたのかもしれない。それでも、数字にして並べるまでは踏み切れなかった。「感覚では社内の方がよさそうだが、精度が心配」という状態のままでは、上位者への説明もできない。精度要求の高い測定器だけを外部委託に残す案を紙に書き出したとき、ようやく決めたという実感があった。
決め手になったのは、コストの差でも待ち時間の短縮でもなく、精度要求で線引きをしたことで「全部を社内に持ってくるわけではない」と言い切れるようになった点だった。全部か外部委託の継続かという二択で考えていたときは、リスクばかりが目についていた。線を1本引くだけで、見える景色が変わった。決定を上位者に説明したときも、反応は思っていたよりあっさりしていた。数字と線引きの理由をセットで示せたことが大きかったのだと思う。もし「なんとなく社内の方が良さそうだから」だけで説明していたら、通らなかっただろう。
戻してからの2か月
基準器を導入し、社内校正の手順書を作って、担当者2人に技能を身につけてもらうまでに約3週間かかった。切り替えてからの2か月で、校正待ちによる検査の遅れは0回。外部委託を続けている測定器についても、これまでどおりJCSS登録事業者に出している。試算どおりに進めば、初期投資は2年半ほどで回収できる計算だ。
数字が計画どおりに動くかは、もう少し長い期間で見ないと分からない。手順書を作る段階では、これまで外部委託先に任せきりだった「不確かさの見積もり」という、聞き慣れない言葉とも向き合うことになった。担当者と2人で計量士向けの入門資料を読み込み、自分たちの言葉で手順に落とし込む作業は、正直なところ想定していたより骨が折れた。それでも、外部に丸ごと預けていたときには見えていなかった校正の中身が、少しずつ分かるようになってきている実感はある。
意外だったのは、社内校正に切り替えたことで、担当者が校正の原理そのものに興味を持ち始めたことだった。「なぜこの手順で不確かさが決まるのか」を自分で調べるようになり、外部委託のままだったら生まれなかった変化だと感じている。
校正のたびに事業者とのやり取りが発生していたころは、測定器は「ブラックボックスの向こうで整えてもらうもの」という扱いだった。今は、校正の手順そのものが部署の中で見える形になっている。数字には表れない変化だが、これはこれで見直してよかった点の1つだと思っている。
迷いが晴れなかった点
今回の判断で、今も完全には迷いが晴れていないのが、社内校正の技術を誰が引き継ぐかという点だ。担当者2人に技能を身につけてもらったが、どちらかが異動したときにどう回すかは、まだ具体的な計画がない。コストと待ち時間の基準では社内校正が優位という結論に変わりはないが、「人に依存する基準」であることは、外部委託にはなかった新しいリスクでもある。手順書には、基準器の管理方法と、判定に迷ったときに外部委託へ戻す手順までは書けた。書けていないのは、担当者の技能をどう確かめるかの物差しの方だ。次に測定器の校正方式を見直すときは、この4つ目の基準も判断材料に加えるつもりだ。
担当者と2人で話したとき、「引き継ぎの手順書を作るところまでを、来年度の目標に入れましょう」という話になった。技術を1人に閉じ込めないための仕組みは、校正の方式を決めるのとはまた別の課題として、これから取り組んでいくことになる。
正解が1つに決まる話ではないと、今でも思っている。ただ、あのときシールを見て数え始めたことは、間違っていなかった。デスクの上のノギスには、今も校正シールが貼ってある。色は緑のままだが、貼り替えたのは外部委託先ではなく、隣の席の担当者になった。次に期限が来るのは、来年の夏になる。
測定器の管理と校正のルールは、ものづくりハンドブックのM4 測定器・校正の順守にもまとめている。校正周期や台帳の作り方から知りたい人は、あわせて読んでもらえるとよいと思う。
参考書籍(PR)
校正シール1枚の年額を数えるところから始めた今回のやり方は、細谷功『地頭力を鍛える』にある概算の考え方に近い。正確な見積書を待つ前に、手元の数字で桁を掴んでから議論を始めるという進め方の整理として読んだ。
【PR】地頭力を鍛える 問題解決に活かす「フェルミ推定」 [ 細谷 功 ]
次に読む
特採を出すかどうかで一番迷った日の話 — 数字だけでは決められない判断を基準に分けて考えた点は、今回と同じやり方だった。
校正シールが切れた測定器を朝いちで見つけたときにやったこと — 台帳の周期の数え方を間違えたまま転記していた日の記録。校正を外に預けていたころの話でもある。
免責: 本記事は筆者個人の経験に基づく記録です。金額や期間は自社での試算であり、校正方式の選択は各社の測定器の台数や精度要求によって最適な形が異なります。実際の判断は自社の条件でご確認ください。